Cet article concerne les SaaS qui facturent leurs abonnements à l'année ou au trimestre. Si vous facturez 100 % de vos clients au mois, le sujet reste marginal : chaque facture couvre le mois en cours, et il n'y a quasiment rien à décaler à la clôture. Dès que vous proposez un engagement annuel payé d'avance, en revanche, l'écart entre ce que vous facturez et ce que vous gagnez sur l'exercice peut devenir important.
Trois chiffres coexistent alors et se contredisent souvent : ce que vous facturez, ce que vous encaissez et ce que vous gagnez réellement sur la période. Les confondre fausse vos comptes, votre reporting et parfois votre valorisation. C'est l'un des premiers sujets que nous remettons à plat quand nous reprenons le dossier d'une start-up.
Le principe : le CA suit le service rendu, pas la facture
Un abonnement SaaS est une prestation de service continue. En comptabilité française, son chiffre d'affaires se reconnaît au fur et à mesure que le service est fourni, donc prorata temporis sur la durée de l'abonnement, quelle que soit la date de facturation ou d'encaissement.
Conséquence directe : tout ce qui a été facturé mais couvre une période postérieure à la clôture n'est pas encore du chiffre d'affaires. On le neutralise via un compte de produits constatés d'avance (PCA, compte 487).
Exemple : un abonnement annuel payé d'avance
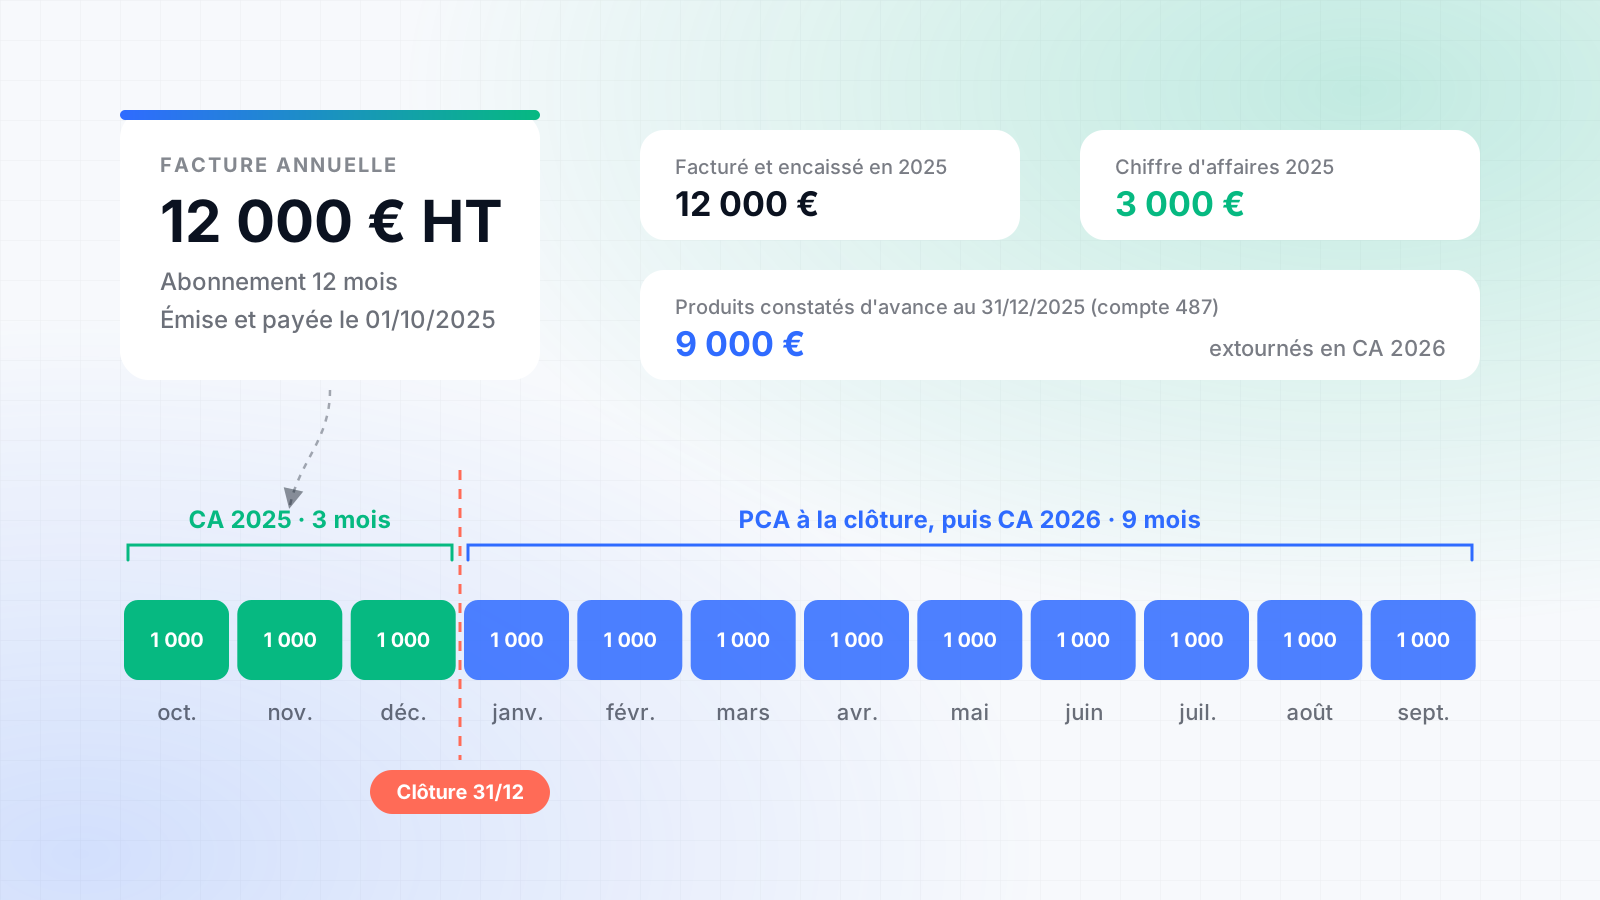
Un client souscrit un abonnement annuel de 12 000 € HT, facturé et payé le 1er octobre 2025. Votre exercice clôture au 31 décembre 2025.
- Service rendu en 2025 : octobre, novembre, décembre, soit 3 mois, donc 3 000 € de chiffre d'affaires 2025.
- Service restant à rendre : 9 mois, donc 9 000 € en produits constatés d'avance au bilan (un passif : vous « devez » encore ce service au client).
- À la clôture : débit 706 (prestations de services) / crédit 487 (PCA) pour 9 000 €.
- À l'ouverture de 2026 : l'écriture est extournée, et les 9 000 € deviennent du chiffre d'affaires 2026.
Côté trésorerie, rien ne change. Les 12 000 € sont bien sur votre compte, et ce cash d'avance est l'un des grands atouts du modèle SaaS. Simplement, vos comptes ne doivent pas le présenter comme déjà « gagné ».
L'effet sur le chiffre d'affaires d'un exercice à l'autre
La constatation des PCA vient réduire le chiffre d'affaires de l'année N. Dans notre exemple, 12 000 € ont été facturés en 2025, mais le compte de résultat 2025 n'en retient que 3 000 €. Les 9 000 € ne disparaissent pas pour autant : ils sont simplement reportés.
À l'ouverture de l'exercice suivant, le PCA est extourné (débit 487 / crédit 706). Le chiffre d'affaires correspondant est alors retrouvé sur l'exercice N+1, au moment où le service est effectivement rendu. Sur la durée totale du contrat, le chiffre d'affaires comptabilisé est exactement égal au montant facturé.
En régime de croisière, chaque exercice récupère les PCA extournés de l'année précédente et constate de nouveaux PCA à la clôture. L'impact net sur le chiffre d'affaires de l'année se résume donc à la variation du solde de PCA entre deux clôtures. C'est surtout la première année où l'on applique les PCA, ou une année de forte croissance des contrats annuels, que l'écart entre le facturé et le CA comptable est le plus visible.
Les cas qui posent question
Frais de mise en place et d'onboarding
Des frais de setup facturés en une fois ne sont pas automatiquement du chiffre d'affaires immédiat. S'ils correspondent à une prestation distincte, livrée et utile au client indépendamment de l'abonnement (formation, paramétrage spécifique), ils peuvent être reconnus à la livraison. S'ils ne sont qu'un « ticket d'entrée » sans valeur propre, il est souvent plus juste de les étaler sur la durée du contrat. C'est une analyse à faire au cas par cas, et à documenter.
Remises, mois offerts et essais gratuits
Un mois offert sur un engagement annuel ne crée pas un mois à zéro suivi de onze mois pleins : la remise s'étale sur la durée de l'engagement. Un essai gratuit sans engagement, en revanche, ne génère simplement aucun chiffre d'affaires.
Stripe : brut, net et commissions
Stripe vous verse des montants nets de commissions, regroupés par virement. En comptabilité, il faut au contraire enregistrer le chiffre d'affaires brut et les commissions séparément (en frais bancaires ou commissions). Sans cela, votre CA est sous-évalué et votre marge brute faussée. Les remboursements et les litiges (chargebacks) doivent aussi être identifiés et traités comme tels, pas noyés dans les virements.
Et la TVA ?
Les PCA sont un retraitement comptable : ils ne décalent pas la TVA. Pour une prestation de services, la TVA est par défaut exigible à l'encaissement (sauf option pour les débits). Les 12 000 € de notre exemple, encaissés en octobre, portent donc leur TVA dès octobre, même si seuls 3 000 € sont du CA 2025.
Une méthode choisie, une méthode conservée
Calcul des PCA au jour ou au mois, traitement des frais de setup, étalement des remises : plusieurs choix sont possibles au départ. Mais une fois la méthode retenue et appliquée, elle doit être conservée d'un exercice à l'autre. C'est le principe comptable de permanence des méthodes (article L. 123-17 du Code de commerce) : c'est lui qui garantit que vos comptes restent comparables dans le temps.
Changer de méthode n'est possible qu'à titre exceptionnel, lorsque le changement permet de donner une meilleure information, et il doit alors être justifié et expliqué dans l'annexe des comptes. Concrètement, on ne passe pas d'un étalement à une reconnaissance immédiate des frais de setup parce que cela arrange le résultat d'une année. Mieux vaut donc fixer la méthode dès les premiers contrats annuels, la documenter, et s'y tenir.
MRR et chiffre d'affaires : deux chiffres, deux usages
Le MRR est un indicateur de pilotage : il mesure la récurrence de votre revenu à un instant donné. Le chiffre d'affaires comptable mesure ce qui a été réellement gagné sur une période. Ils divergent pour des raisons parfaitement normales :
- le MRR exclut les revenus non récurrents (setup, prestations, conseil), que le CA inclut ;
- le MRR est une photo en fin de mois, le CA un cumul sur la période ;
- les remises, avoirs et impayés n'y sont pas traités de la même façon.
Le piège n'est pas l'écart, c'est l'écart inexpliqué. En due diligence, un investisseur rapprochera systématiquement l'ARR présenté dans votre deck du chiffre d'affaires de vos comptes. Un pont clair entre les deux, mois par mois, est l'un des documents les plus rassurants que vous puissiez lui montrer. Il conditionne aussi la crédibilité de votre valorisation.
Check-list avant votre prochaine clôture
- Extraire la liste des abonnements annuels et trimestriels actifs, avec leurs dates de début et de fin de période facturée.
- Calculer les PCA au prorata de la période restant à courir à la date de clôture, contrat par contrat, selon la méthode retenue les années précédentes.
- Isoler les frais de setup et documenter leur traitement (immédiat ou étalé).
- Rapprocher les virements Stripe du brut facturé, des commissions, des remboursements et des litiges.
- Construire le pont MRR / ARR vers le chiffre d'affaires comptable et expliquer chaque écart significatif.
En résumé
Dans un SaaS, la facture et l'encaissement disent quand vous êtes payé ; le chiffre d'affaires dit quand vous l'avez mérité. Bien comptabiliser ses abonnements annuels et trimestriels, c'est présenter des comptes justes, un reporting cohérent et une histoire chiffrée qui tient face aux investisseurs. C'est exactement le type de retraitement que nous automatisons pour nos clients, à partir de Stripe et de leur outil de facturation.