L'IP Box est le régime de taxation à taux réduit de certains revenus de propriété intellectuelle, prévu à l'article 238 du Code général des impôts. Sur option, une société soumise à l'impôt sur les sociétés peut imposer à 10 % le résultat net tiré de ses actifs de propriété intellectuelle, multiplié par un coefficient appelé ratio Nexus. Depuis 2019, les logiciels protégés par le droit d'auteur font partie des actifs éligibles, ce qui ouvre le régime aux éditeurs de SaaS.
Le principe est simple, le calcul beaucoup moins. Voici la méthode, étape par étape.
Étape 1 : vérifier que votre logiciel est éligible
Les actifs concernés par l'IP Box sont les brevets et titres assimilés, les certificats d'obtention végétale, les procédés de fabrication industrielle, les inventions dont la brevetabilité a été certifiée par l'INPI, et les logiciels protégés par le droit d'auteur. C'est cette dernière catégorie qui concerne les SaaS.
Pour être protégé par le droit d'auteur, un logiciel doit être original : il doit refléter des choix créatifs propres à ses auteurs, au-delà de la simple mise en œuvre de solutions techniques imposées. En pratique, la plupart des plateformes SaaS développées en interne peuvent le démontrer, à condition de documenter l'architecture, les choix de conception et l'historique des développements.
Il faut aussi que la société soit bénéficiaire. L'IP Box ne crée pas de crédit d'impôt : elle réduit le taux d'impôt sur une partie du bénéfice. Une start-up encore en perte n'a, pour l'instant, rien à y gagner.
Étape 2 : isoler les revenus tirés du logiciel
C'est la difficulté propre au SaaS. Le régime vise d'abord les revenus de cession ou de concession d'un actif, par exemple une licence. Or un SaaS ne vend pas de licence : il vend un service par abonnement, qui intègre le logiciel mais aussi l'hébergement, le support, l'onboarding, la force commerciale.
Il faut donc déterminer la part du chiffre d'affaires qui rémunère réellement le logiciel. On raisonne pour cela comme en prix de transfert : on attribue d'abord une rémunération normale aux fonctions qui ne relèvent pas de la propriété intellectuelle (hébergement, support client, commercialisation, fonctions supports), et le solde est rattaché au logiciel. C'est un travail de contrôle de gestion à part entière, qui suppose une comptabilité analytique fiable.
À noter : ce calcul ne descend pas jusqu'au bas du compte de résultat. Une fois la part des revenus rattachée au logiciel, on n'en déduit que les dépenses de R&D (étape suivante), et non les frais généraux ou les coûts commerciaux. C'est pourquoi le résultat éligible peut représenter une part du bénéfice plus élevée que ce que l'on imagine au départ.
Étape 3 : déduire les dépenses de R&D
Le taux réduit ne s'applique pas aux revenus bruts, mais au résultat net : les revenus rattachés au logiciel, diminués des dépenses de recherche et développement directement liées à sa création ou à son développement, engagées au cours de l'exercice. Ces dépenses comprennent notamment :
- les dépenses de personnel de R&D (développeurs, data, produit technique) ;
- la R&D sous-traitée ;
- les fournitures et matériels affectés directement à la R&D ;
- les dépenses de création ou d'acquisition de l'actif lui-même.
Ne sont en revanche pas retenus les coûts immobiliers, les frais de défense des droits de propriété intellectuelle, la veille technologique ou les charges financières.
La loi ne définit pas précisément ces dépenses de R&D, et l'administration fait le lien avec le périmètre du crédit d'impôt recherche. Cette lecture est discutée, mais elle signifie en pratique que votre dossier CIR est un bon point de départ. La logique du calcul est de n'affecter au logiciel que les dépenses qui s'y rattachent directement, en justifiant la clé de répartition retenue.
Point important pour la première année : au titre du premier exercice où un revenu est constaté sur l'actif, on déduit les dépenses de R&D de l'exercice, mais aussi celles engagées au cours des exercices antérieurs, à compter de l'exercice d'option. Un résultat net négatif, lui, s'impute sur les résultats nets positifs des exercices suivants.
Étape 4 : appliquer le ratio Nexus
Le résultat net est ensuite multiplié par le ratio Nexus, qui mesure la part de R&D réalisée par la société elle-même :
- au numérateur, les dépenses de R&D réalisées en interne ou sous-traitées à des entreprises non liées, majorées de 30 % ;
- au dénominateur, l'ensemble des dépenses de R&D liées à l'actif, y compris celles confiées à des sociétés liées et les coûts d'acquisition.
Le ratio est plafonné à 1. Une société qui développe tout en interne atteint donc 100 %. À l'inverse, une société qui sous-traite l'essentiel de son développement à une filiale ou à une société sœur voit son ratio fondre, et peut perdre tout l'intérêt du régime. C'est un point à regarder avant de structurer une équipe de développement à l'étranger au sein du groupe.
Exemple chiffré
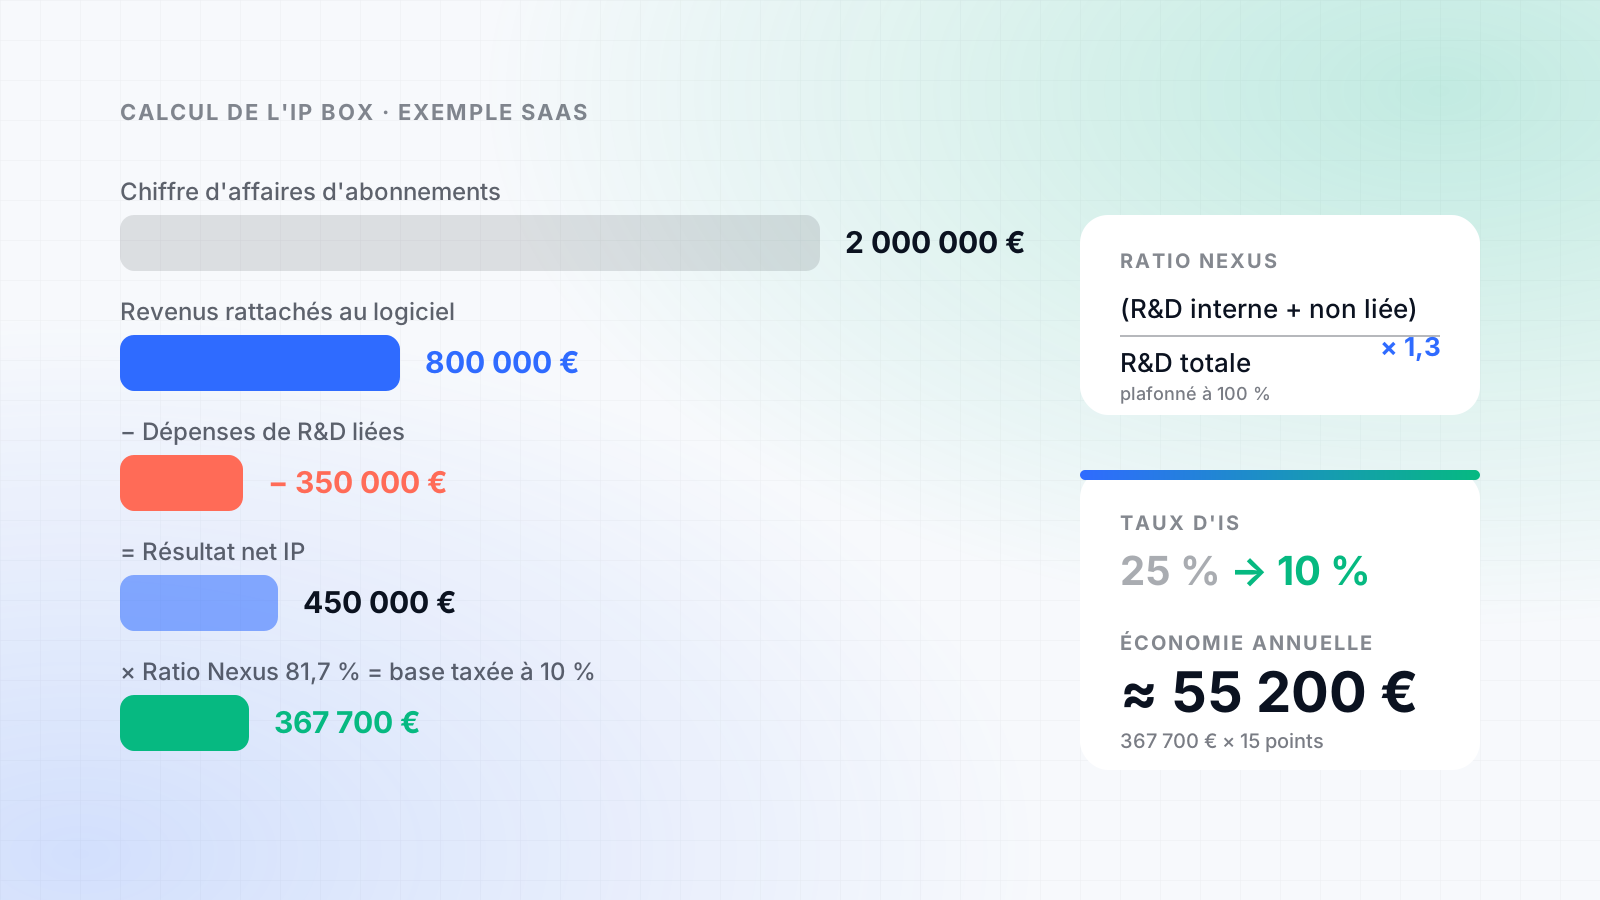
Prenons un SaaS B2B qui réalise 2 000 000 € de chiffre d'affaires d'abonnements. Les chiffres qui suivent sont fictifs et simplifiés.
- Après rémunération de l'hébergement, du support et des fonctions commerciales, l'analyse rattache 800 000 € de revenus au logiciel.
- Les dépenses de R&D directement liées s'élèvent à 350 000 € : 200 000 € réalisés en interne, 20 000 € confiés à un prestataire indépendant et 130 000 € à une filiale.
- Résultat net IP : 800 000 − 350 000 = 450 000 €.
- Ratio Nexus : (200 000 + 20 000) × 1,3 / 350 000 = 286 000 / 350 000, soit environ 81,7 %.
- Résultat taxable à 10 % : 450 000 × 81,7 % ≈ 367 700 €.
- Économie d'impôt : 367 700 × (25 % − 10 %) ≈ 55 200 € par an.
Si la même société avait développé 100 % en interne, le ratio Nexus serait de 1 et l'économie atteindrait 67 500 €. Le reste du bénéfice reste imposé au taux normal.
Une option, une méthode, et de la documentation
L'IP Box s'exerce sur option, actif par actif (ou par famille de produits), dans la déclaration de résultat. Deux points d'attention :
- la sortie du régime est en pratique définitive pour l'actif concerné : une option qui n'est plus exercée ne se reprend pas l'année suivante ;
- les méthodes retenues (revenus rattachés, clés de répartition des dépenses) doivent rester cohérentes d'une année sur l'autre.
En cas de contrôle, la société doit produire une documentation décrivant l'organisation de sa R&D, la liste et la description des actifs, le calcul et le suivi du ratio Nexus, et la méthode de répartition des dépenses. La documentation CIR en fournit une bonne partie. Un rescrit peut aussi être demandé pour sécuriser l'éligibilité du logiciel.
Est-ce que ça vaut le coup ?
La mise en place est exigeante : il faut reconstituer l'historique des dépenses de R&D depuis l'origine, construire l'analytique qui isole les revenus du logiciel, et documenter le tout. En pratique, on voit rarement une société se lancer pour une économie inférieure à 50 000 € par an. Le régime s'adresse donc aux SaaS rentables, dont la R&D est faite majoritairement en interne.
Si vous êtes dans ce cas, la première étape est une estimation rapide à partir de vos comptes et de votre dossier CIR. C'est ce qui permet de décider, chiffres en main, s'il est pertinent d'aller plus loin. C'est aussi l'occasion de vérifier que votre chiffre d'affaires et votre analytique sont suffisamment fiables pour supporter le calcul.
Les règles présentées ici sont celles en vigueur à la date de publication de cet article.