La micro-entreprise : le bon cadre pour tester un marché
Pour un premier SaaS, la micro-entreprise a de vrais atouts. Elle se crée en quelques jours, ne demande pas de comptabilité au sens strict, et ses cotisations sociales sont proportionnelles au chiffre d'affaires encaissé : pas de chiffre d'affaires, pas de cotisations. Tant que le produit cherche ses premiers clients, c'est un cadre léger, qui permet de valider l'intérêt du marché sans engager de frais fixes.
Le revers est connu : en micro, on ne déduit pas ses charges réelles. L'impôt est calculé sur le chiffre d'affaires après un abattement forfaitaire, et les cotisations sociales sont assises sur le chiffre d'affaires lui-même. Le régime suppose donc que vos charges restent faibles. C'est vrai au démarrage, beaucoup moins quand le SaaS commence à tourner.
Le bon moment pour passer en société
Un SaaS qui grandit achète de plus en plus : licences et abonnements logiciels, outils de développement, hébergement et infrastructure cloud, API et services tiers, développeurs freelances, acquisition payante. En micro-entreprise, aucune de ces dépenses n'est déductible. Chaque logiciel que vous achetez est payé avec un chiffre d'affaires sur lequel vous avez déjà réglé vos cotisations sociales et votre impôt.
Tant que ces achats restent marginaux, ce n'est pas un problème. Mais quand ils deviennent importants, la micro-entreprise vous fait payer des cotisations et de l'impôt sur une marge que vous ne faites pas. C'est le signal à surveiller : le jour où vos charges au réel pèsent lourd dans votre chiffre d'affaires, il est temps de passer en société.
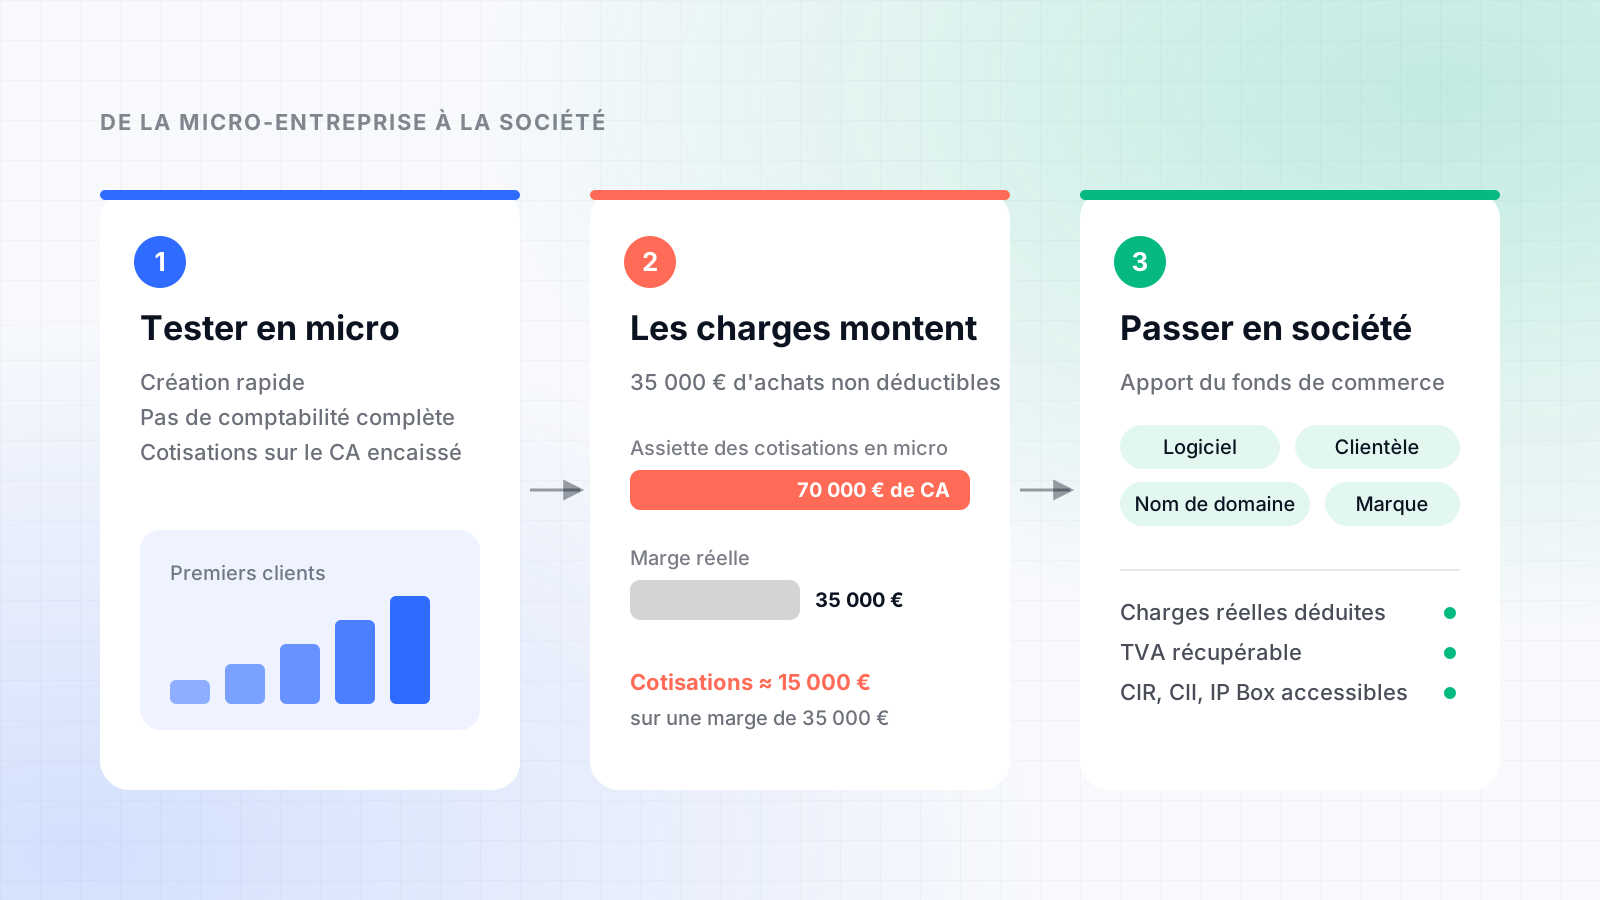
Un exemple, volontairement simplifié. Un SaaS réalise 70 000 € de chiffre d'affaires annuel et dépense 35 000 € en logiciels, infrastructure et prestataires. En micro, ces 35 000 € ne sont pas déductibles : les cotisations sociales sont calculées sur les 70 000 € de chiffre d'affaires, soit autour de 15 000 €, alors que la marge réelle n'est que de 35 000 €. Près de la moitié de ce que vous gagnez vraiment part en cotisations, avant même l'impôt sur le revenu. En société, ces 35 000 € d'achats sont déduits du résultat, et vous choisissez ensuite comment vous rémunérer.
Deux autres signaux plaident pour la société : l'approche du plafond de chiffre d'affaires de la micro-entreprise, et l'arrivée d'associés ou d'investisseurs, qui ne peuvent pas entrer au capital d'une entreprise individuelle.
Les charges que l'on récupère en société
Passer en société, c'est passer d'un forfait à la réalité de vos coûts. Concrètement, deviennent déductibles :
- les achats de logiciels et de licences, ainsi que les abonnements à vos outils : développement, design, support, CRM, emailing, analytics ;
- les coûts d'infrastructure : hébergement, cloud, base de données, CDN, API et services tiers facturés à l'usage ;
- la sous-traitance : développeurs freelances, designers, agences ;
- le marketing et l'acquisition : publicité, contenus, salons ;
- les commissions des solutions de paiement ;
- le matériel informatique, amorti sur sa durée d'utilisation ;
- les honoraires (expert-comptable, avocat), les assurances, les frais de déplacement professionnels ;
- votre propre rémunération de dirigeant, déductible du résultat de la société.
S'y ajoute la TVA. En franchise en base, la micro-entreprise ne facture pas de TVA, mais ne récupère pas non plus celle payée sur ses dépenses. Une société assujettie la déduit, ce qui allège d'autant le coût de vos outils et prestataires. Enfin, certains dispositifs ne sont accessibles qu'au régime réel : c'est le cas du crédit d'impôt recherche et du crédit d'impôt innovation, souvent pertinents pour un éditeur de logiciel, et plus tard de l'IP Box.
Attention, en revanche : les dépenses engagées pendant la période en micro restent dans la micro. Elles ne se reportent pas sur la société. Ce que vous pouvez faire valoir, c'est la valeur de ce que vous avez construit, au moment où vous la transférez.
Valoriser votre fonds de commerce
Votre SaaS en micro-entreprise n'est pas qu'une activité : c'est un fonds de commerce. Il comprend le logiciel lui-même, la clientèle et ses abonnements en cours, le nom de domaine, la marque, le site, les contenus et parfois une base d'utilisateurs. Tout cela a une valeur, et c'est cette valeur que la société va reprendre.
Pour un SaaS, la valorisation s'appuie le plus souvent sur un multiple du revenu récurrent (MRR ou ARR), ajusté selon la croissance, le churn, la rentabilité et la dépendance au fondateur. Elle doit être documentée et défendable : une valeur trop basse vous fait perdre une partie de ce que vous avez créé, une valeur trop haute expose à une remise en cause. Notre simulateur de valorisation SaaS donne un premier ordre de grandeur.
Trois façons de transférer l'activité
Fermer la micro et créer la société à côté
C'est la solution la plus simple en apparence : on ferme la micro-entreprise, on crée la société, et les clients basculent. Mais la clientèle et le logiciel passent alors d'une entité à une autre sans contrepartie. L'administration peut y voir un transfert de fonds de commerce non déclaré, avec un risque de redressement. C'est l'option qui demande le plus de prudence.
Apporter le fonds de commerce à la société
C'est la solution la plus optimisée dans la plupart des cas. Vous apportez votre fonds de commerce au capital de la société, et recevez en échange des titres. Le capital de la société reflète la valeur de ce que vous avez construit, sans avoir à mobiliser de trésorerie.
Sur le plan fiscal, la plus-value constatée lors de l'apport peut, sous conditions, bénéficier d'un report d'imposition jusqu'à la cession future des titres. Si l'activité est exercée depuis au moins cinq ans et que le chiffre d'affaires reste modeste, une exonération peut aussi être envisageable. Côté droits d'enregistrement, un engagement de conservation des titres permet généralement de limiter le coût de l'opération.
L'apport en nature implique en principe l'intervention d'un commissaire aux apports, qui certifie la valeur retenue. Il peut être évité dans certains cas, notamment lorsque la valeur de l'apport reste limitée par rapport au seuil légal et au capital social.
Faire racheter le fonds par la société
La société peut aussi acheter le fonds de commerce. L'avantage est d'éviter le commissaire aux apports, et de vous permettre de récupérer de la trésorerie, immédiatement ou progressivement si le prix est inscrit en compte courant. L'inconvénient est fiscal : la plus-value de cession est imposée tout de suite, et la société doit financer le rachat.
SAS ou SARL ?
Le choix de la forme sociale fera l'objet d'un prochain article. En bref : la SAS est la forme la plus simple pour lever des fonds, et elle offre une grande souplesse juridique, en particulier lorsqu'il y a plusieurs associés. La SARL, elle, est souvent plus efficiente pour la rémunération du dirigeant.
Les étapes du passage
- valoriser le fonds de commerce et choisir le mode de transfert ;
- rédiger les statuts de la société (SAS, SASU, SARL ou EURL) et déposer le capital ;
- formaliser le transfert du fonds : traité d'apport ou acte de cession, avec la liste des éléments transférés ;
- publier l'annonce légale et immatriculer la société ;
- transférer les éléments pratiques : nom de domaine, marque, compte Stripe ou outil de facturation, contrats et CGV ;
- fermer la micro-entreprise via le guichet unique, en coordonnant la date avec le transfert, puis déclarer les derniers revenus de la micro dans votre déclaration de revenus.
En résumé
La micro-entreprise est un excellent banc d'essai pour un SaaS. Mais quand les charges deviennent significatives, elle fait payer des cotisations et de l'impôt sur une marge fictive. Passer en société permet de déduire les coûts réels, de récupérer la TVA, d'accéder aux crédits d'impôt de l'innovation, et de valoriser ce que vous avez construit au lieu de repartir de zéro. La clé est d'anticiper le passage, et de bien choisir la façon de transférer le fonds de commerce.