Le principe : vos développements construisent un actif
Quand vos équipes développent de nouvelles fonctionnalités, elles ne consomment pas seulement des ressources : elles créent un logiciel qui va générer du chiffre d'affaires pendant plusieurs années. La production immobilisée consiste à inscrire ce logiciel à l'actif du bilan, pour le coût qu'il a fallu engager pour le produire, puis à l'amortir sur sa durée d'utilisation.
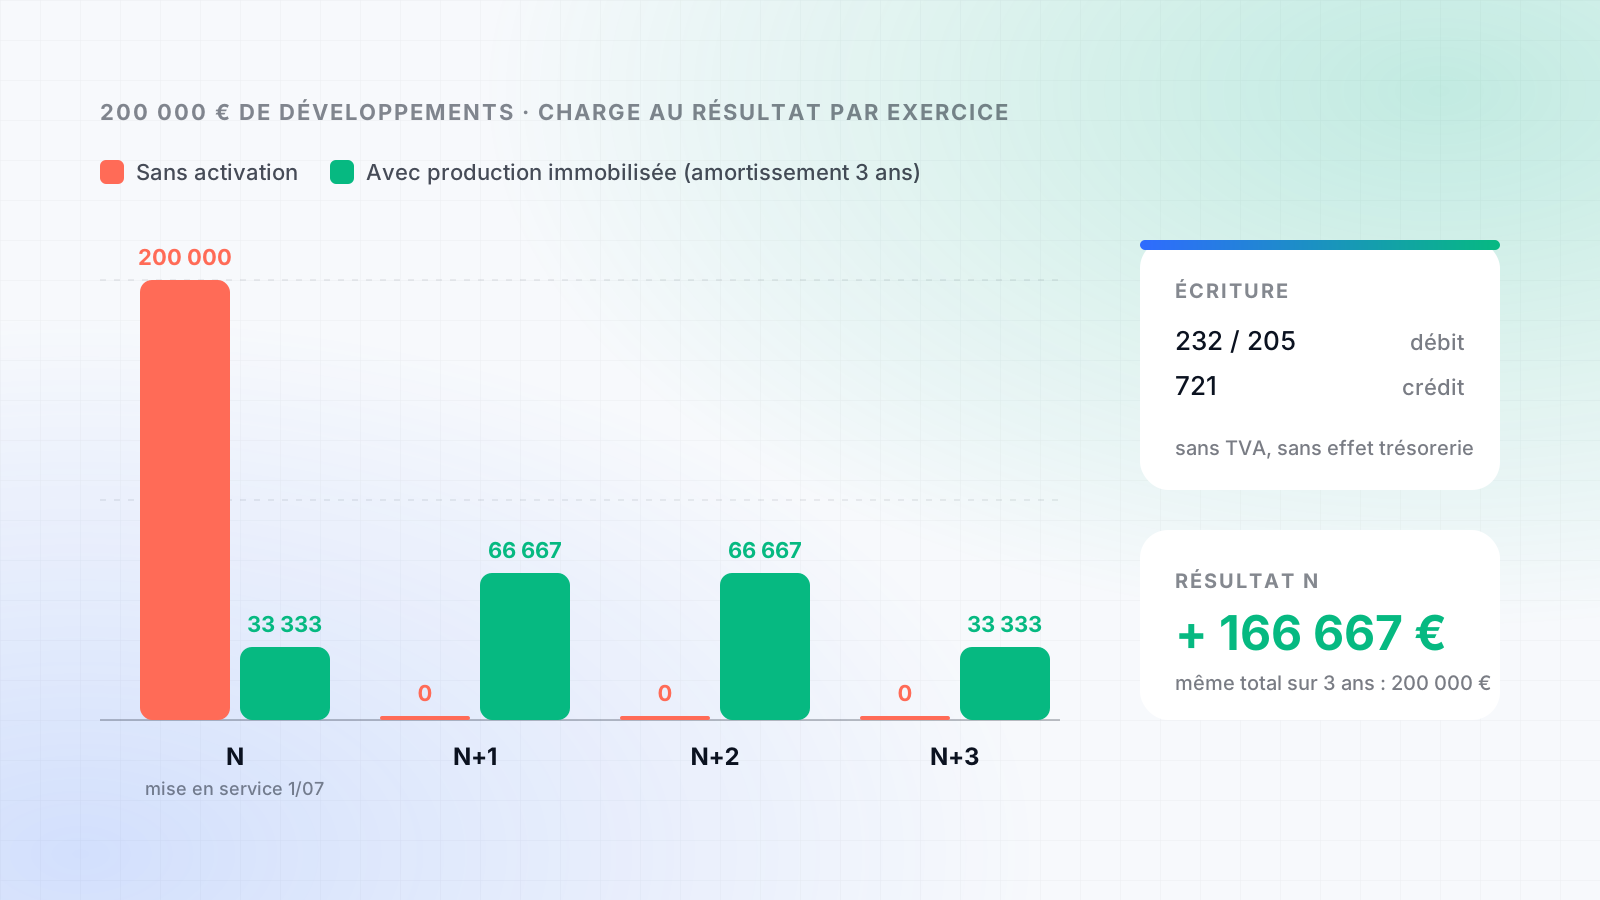
Concrètement, les salaires et les factures des prestataires restent comptabilisés en charges, dans leurs comptes habituels. On enregistre en face un produit, au compte 72 (production immobilisée), et l'actif correspondant :
- pendant le développement, en immobilisation incorporelle en cours (compte 232), par le crédit du compte 721 ;
- à la mise en service, le logiciel est transféré en immobilisation incorporelle (compte 205) et commence à être amorti.
Le produit du compte 721 neutralise les charges de développement de l'exercice. Elles ne pèsent plus sur le résultat d'un coup, mais au rythme de l'amortissement. L'opération n'est pas soumise à la TVA : c'est une écriture purement comptable, sans facturation.
Une option, pas une obligation
En comptabilité française, l'activation des frais de développement est une option : c'est la méthode préférentielle du plan comptable général, mais une société peut choisir de tout passer en charges. Une fois le choix fait, il s'inscrit dans le principe de permanence des méthodes, comme nous l'avons vu pour la comptabilisation du chiffre d'affaires : on ne change pas de méthode d'une année sur l'autre parce que cela arrange le résultat.
Cette option est particulièrement intéressante pour une start-up en perte. En étalant le coût de ses développements, elle améliore son résultat de l'exercice et donc ses capitaux propres, qui sont souvent le premier point regardé par une banque, Bpifrance ou un partenaire.
Ce que l'on peut activer, et ce que l'on ne peut pas
Tout le travail des développeurs n'est pas activable. Les dépenses de recherche, au sens strict, restent toujours en charges. Seuls les frais de développement peuvent être activés, et à condition de remplir six critères : la faisabilité technique du projet, l'intention de l'achever et de l'exploiter, la capacité à l'utiliser ou à le vendre, la probabilité d'avantages économiques futurs, la disponibilité des ressources pour le mener à bien, et la capacité à mesurer son coût de façon fiable.
Dans un SaaS, cela donne en pratique :
- activables : le développement de nouvelles fonctionnalités, de nouveaux modules, d'une nouvelle version majeure de la plateforme, une refonte significative de l'architecture ;
- non activables : la maintenance corrective et la résolution de bugs, les mises à jour courantes, le support, l'hébergement, les phases d'exploration et de prototypage dont l'issue est incertaine.
Les coûts à retenir
La valeur de l'actif correspond au coût de production du logiciel. On retient :
- les salaires chargés des développeurs, au prorata du temps passé sur les projets activables ;
- les factures des prestataires externes affectées à ces projets ;
- une quote-part des charges indirectes directement liées à la production, comme les locaux occupés par l'équipe technique et une part des frais administratifs.
Les frais commerciaux, le marketing et les charges financières restent en dehors. La clé de répartition des charges indirectes doit être raisonnable, documentée, et appliquée de la même façon chaque année.
C'est là que tout se joue en cas de contrôle : une production immobilisée se justifie par une roadmap qui décrit les projets, des feuilles de temps des développeurs, et les factures des prestataires. Sans ces pièces, l'actif est difficile à défendre. Lorsqu'il y a un CII, un CIR ou un statut JEI, on s'appuie sur le dossier qui a été monté pour calculer la production immobilisée.
L'amortissement : généralement sur 3 ans
Le logiciel s'amortit à partir de sa mise en service, c'est-à-dire de sa mise en production, de façon linéaire et au prorata temporis la première année. Pour les développements courants d'un SaaS, la durée retenue est généralement de 3 ans. Un projet de grande ampleur, comme une refonte complète de la plateforme, peut justifier une durée allant jusqu'à 5 ans.
Si un projet est abandonné en cours de route, ou si une fonctionnalité est retirée, l'actif correspondant doit être déprécié ou sorti du bilan. L'activation ne protège pas des mauvais paris produit.
L'impact sur le résultat : un exemple
Une start-up SaaS emploie une équipe technique dont le coût chargé est de 300 000 € par an. Les feuilles de temps montrent que 60 % du temps est consacré à un nouveau module : 180 000 €. On y ajoute 20 000 € de quote-part de charges indirectes. Le module est mis en production le 1er juillet N, et amorti sur 3 ans.
- Sans activation : les 200 000 € pèsent entièrement sur le résultat de l'année N.
- Avec activation : le résultat N ne supporte que 6 mois d'amortissement, soit 33 333 €. Il est donc amélioré de 166 667 €.
- Les années suivantes, l'amortissement représente 66 667 € en N+1, 66 667 € en N+2 et 33 333 € en N+3.
Sur la durée, le total des charges est le même : 200 000 €. L'activation ne crée pas de valeur comptable à partir de rien, elle rattache le coût du logiciel aux années où il est utilisé. Mais pour une start-up qui développe chaque année, l'effet est durable : tant que l'équipe produit plus vite qu'elle n'amortit, le résultat et les capitaux propres restent sensiblement meilleurs.
Et l'impôt sur les sociétés ?
Si la fiscalité suit le traitement comptable, activer ses développements augmente le résultat imposable de l'année, puis le diminue les années suivantes au rythme des amortissements. Pour une société bénéficiaire, l'option fait donc payer plus d'impôt sur les sociétés tout de suite, et moins ensuite. Pour une société en perte, elle réduit le déficit reportable de l'année, compensé par les amortissements à venir : l'effet sur l'impôt est alors surtout un décalage dans le temps. Le choix se raisonne donc aussi en fonction de la situation fiscale de l'entreprise, d'autant que le traitement fiscal de ces dépenses peut, sous conditions, différer du traitement comptable.
Une opportunité, avec ses limites
Les bénéfices sont concrets :
- un résultat qui reflète mieux l'économie réelle d'un éditeur de logiciel, qui investit dans son produit ;
- des capitaux propres renforcés, ce qui aide à rester au-dessus du seuil de la moitié du capital social, et à rassurer banques et partenaires ;
- un bilan qui fait apparaître le logiciel, principal actif de l'entreprise.
Mais il faut en connaître les limites :
- l'activation n'a aucun effet sur la trésorerie : les salaires sont payés de la même façon, et le burn ne change pas ;
- les investisseurs le savent, et retraitent souvent la production immobilisée pour analyser l'EBITDA et la consommation de cash ;
- les amortissements des années suivantes viendront peser sur le résultat ;
- l'actif doit être documenté et justifiable à tout moment.
Et le CIR ou le CII ?
Activer ses développements n'empêche pas de bénéficier du crédit d'impôt recherche ou du crédit d'impôt innovation. Les dépenses de personnel sont retenues dans l'assiette du crédit d'impôt l'année où elles sont engagées, qu'elles soient activées ou non ; il faut simplement veiller à ne pas les compter une seconde fois à travers les amortissements. Les deux démarches se renforcent d'ailleurs : la roadmap et les feuilles de temps qui justifient la production immobilisée sont les mêmes que celles du dossier CIR ou CII. Une entreprise qui documente déjà ses projets pour le crédit d'impôt, ou pour le statut de jeune entreprise innovante, a fait l'essentiel du travail.
En résumé
La production immobilisée permet à un SaaS de traiter ses développements pour ce qu'ils sont : un investissement. Elle améliore le résultat et les capitaux propres, surtout dans les années de pertes, sans changer la trésorerie. Pour qu'elle tienne, il faut distinguer ce qui est activable, documenter le temps passé, retenir une durée d'amortissement cohérente, et s'y tenir d'une année sur l'autre.